مشاور کالا و خدمات انجمن حمایت از مصرف کننده در پاسخ به «اعتمادآنلاین» تشریح کرد
خطر مشاهده رانت در منابع مالی کشور/ پیامدهای وامهای بدون زیرساخت
چندی پیش منابع خبری اعلام کردند یکی از بانکها وام خرید کالا با کارت اعتباری را تا ۵۰ میلیون تومان افزایش داده و پیرو آن اکنون وام هشت میلیونی کالا تا ۵۰ میلیون تومان هم قابلیت ارائه دارد؛ اما این اقدام برخی بانکها تا چه حد میتواند سودمند واقع شده و در مقابل چه آثار زیانباری بر بدنه اقتصاد کشور خواهد گذاشت.
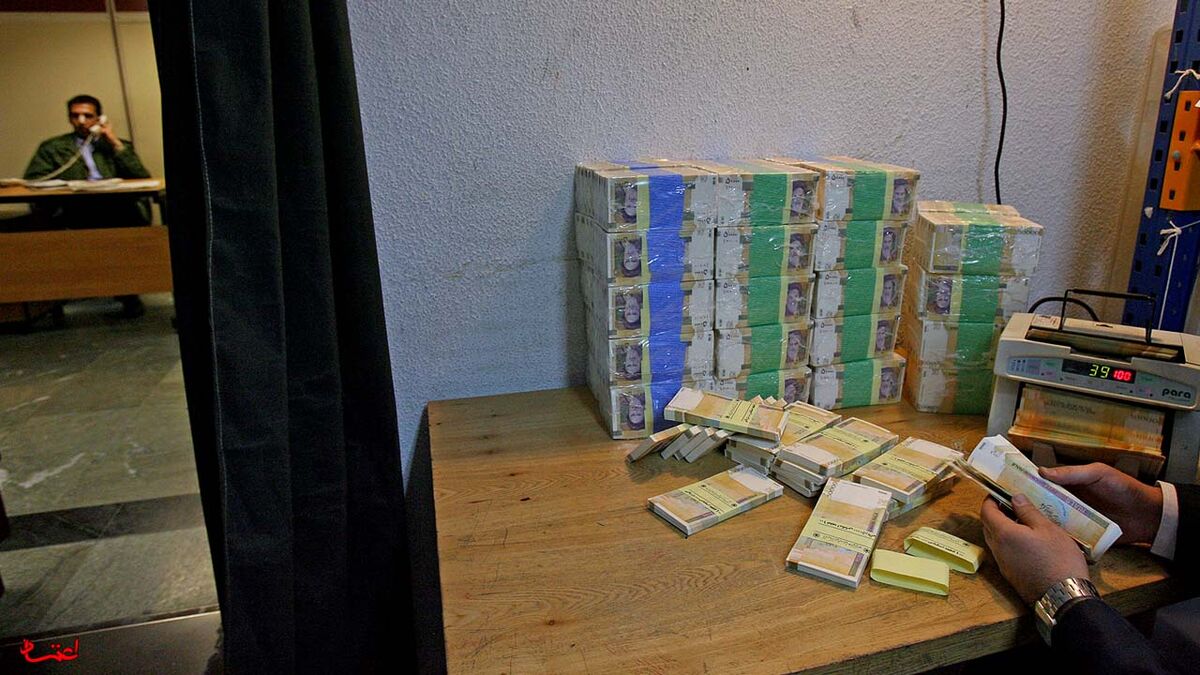
اعتمادآنلاین- المیرا بابایی- در اردیبهشت ۱۳۹۴ و با مصوبه شورای پول و اعتبار سقف این تسهیلات تا هشت میلیون تومان افزایش یافت که در مدت گذشته فرآیند پرداخت وام کالا براساس مصوبه پیش نرفت و به روال برخی وام های مصوب، بانکها طبق آنچه خود تشخیص دادند عمل کردند، طوریکه مراجعات اخیر افراد به شعب نشان داد ضوابط مشخصی برای پرداخت وام کالا به متقاضیان در شبکه بانکی وجود ندارد و در ارقام پرداختی، سود و شرایط دیگر متفاوت عمل میکنند.
در همین خصوص یکی از بانکهای بزرگ میزان تسهیلات کالای قابل پرداخت خود را ۵۰ میلیون تومان اعلام کرد! این تسهیلات با اقساط یک میلیون و۳۰۰ هزار تومانی و با سپرده حداقل پنج میلیونی برای چند ماه قابل پرداخت است. متقاضی البته باید پیش فاکتور خرید کالا را نیز به منظور دریافت این تسهیلات ارائه کند.
در مقابل شرایط نسبتا آسان این بانک برای وام ۵۰ میلیونی کالا، برخی دیگر از بانکها اصلا این را پرداخت نمیکنند. برخی دیگر هم شرایط خاص خود را دارند. یکی ۱۰ میلیون و دیگری تا ۱۴ میلیون تومان وام کالا دارد، اما با این شرط که باید تا ۲۵ درصد وام پرداختی به عنوان وثیقه در اختیار بانک باقی بماند و بعد از پرداخت اقساط که حدود پنج سال و با سود ۱۸ تا ۲۰ درصد هم طول می کشد، در اختیار گیرنده وام قرار میگیرد. وام کالا تنها نمونهای از تسهیلات بی سروسامان بانکهاست و بسیاری از وامهای مصوب بانک مرکزی یا شورای پول و اعتبار چنین وضعیتی داشته و فقط ضوابط تعریف شده برای آنها روی کاغذ باقی مانده است.
مشاور کالا و خدمات انجمن حمایت از مصرف کننده درخصوص وام کالا به «اعتمادآنلاین» گفت: اصولا ارائه تسهیلات به مردم با هدف تحریک تقاضا و به حرکت درآمدن چرخ اقتصاد انجام میشود برای حل بحران رکود در جامعه دولت موظف است با سیاستهای خاصی اقتصاد را به حرکت درآورد که یکی از سیاستهای موجود، ارائه وام به کسانی است که واقعا نیازمند دریافت این تسهیلات می باشند و چنانچه مدیریت صحیح بر آن اعمال نشود نه تنها به حل بحران اقتصاد کمکی نخواهد کرد بلکه آسیبهای جدی نیز میتواند به پیکر اقتصاد وارد کند.
وی در ادامه افزود: وامهایی که در زمینه خودرو ارائه میشد و وعدههایی که در عمل اتفاق نیفتاد و همچنین با عناوین مختلف بانکها با سنگ اندازیهای مختلف باعث میشوند متقاضیان، عطای گرفتن وام را به لقایش بدهند و از خیر آن بگذرند. بنابراین هنگامی که ابزارها و زیرساختها مدیریت نشود و وامها در مسیر صحیح خود هزینه نشود میتواند پیامد زیان آوری به همراه داشته باشد.
صادق بشیری درمورد عملکرد بانک مرکزی تاکید کرد: بانک مرکزی در برخورد با فعالیتهای قانونی، کنترل لازم را انجام نداده و بخش غیرقانونی اقتصاد فربهتر شده و حتی پس از برخورد با این عوامل غیرقانونی دوباره تغییر رویه داده و قانون را دور میزنند و خود را در تقابل با اقتصاد قانونی قرار میدهند؛ بنابراین چنانچه درحال حاضر شاهد آن هستیم این وضعیت بر اقتصاد کشورمان حکفرماست که بخش قانونی اقتصاد تحت هژمونی بخش غیرقانونی قرار دارد.
در چنین وضعیتی اهدافی که برای گردش اقتصاد درنظر گرفته شده بهطور کامل محقق نخواهد شد، مگر آنکه رانت و دلالی حذف شود و بتوان نظارت کامل و کارآمدی بر وامهایی که داده میشود داشت که به مسیر درست صرف شود.
مشاور کالا و خدمات انجمن حمایت از مصرف کننده هدف برنامه نویسان این وام را تحریک تقاضا و خروج کشور از رکود اقتصادی و گردش مالی میداند و معتقد است اگر وامها در زمینه صحیح خود هزینه نشود آسیب آن بیشتر از منفعت آن است. بنابراین باید بی سر و سامانی اعطای تسهیلات سامانمند شوند و برای تحقق این امر لازم است بانک مرکزی بسیار جدیتر وارد میدان شده و صرفا با دادن بیانیه کار پیش نمیرود.
وی درصد سود وام کالا را نامناسب و غیرقابل قبول دانست و عقیده دارد که مشکل واحدهای اقتصادی درست از همین جا نشات میگیرد که درصد سود بالاست و واحدهای تولیدی هرچقدر هم تلاش کنند به نتیجه مطلوب نخواهند رسید و آنان از مسیر قانونی نمیتوانند این امر را پوشش دهند؛ چراکه بانکها با ترفندهای مختلف 25 درصد وثیقه را نزد خود نگاه میدارند و از طرف دیگر 6 درصد کارمزد نیز کسر میکنند. به این ترتیب هزینه وام را افزایش داده و به مردم منتقل میکنند و مردم نیز به واحدهای اقتصادی انتقال میدهند؛ بنابراین نیازمندان واقعی آسیب میبینند.
به بیان دیگر اشکال اقتصاد کشور در سوءمدیریت در منابع مالی و پولی کشور است و متاسفانه رانت در سیستم بانکی این روزها نمود فراوانی پیدا کرده است و همین امر ابهام در روش قانونی بانکها را به دنبال خواهد داشت.
بشیری درخصوص جایگزین مناسب برای این وامها گفت: دراین رابطه جایگزینی وجود ندارد و بهتر است با اصلاح روشهای مدیریتی و با نظارت کامل و دقیق بانک مرکزی بر منابع پولی و بانکی کشور به سوی هدف مهم که همان گردش بنگاههای اقتصادی است دست یافت که دراین خصوص پیشنهاداتی وجود دارد که به شرح ذیل است:
1. شناسایی واحدهای واقعا نیازمند و آسیب دیده ناشی از تحریم و حمایت از آنها میتواند تاثیرگذار باشد؛ برای مثال بخشودگی مالیاتی این واحدها
2. بخشودگی سنجیده و حساب شده جرائم دیرکرد واحدهایی که به عسر و حرج رسیده اند.
3. اقدام وزات صنایع در حمایت از واحدهای تولیدی و ایجاد ستادی و کارگروهی در این خصوص
4. بحث مالیات بر ارزش افزوده که کاملا شکل نگرفته و به ناحق سیستم مالیاتی کشور سیستم دریافت واقعی ندارند و واحدهای بی هویت مالیات نمی دهند و در مقابل واحدهای صنعتی که درچارچوب قوانین فعالیت میکنند پرداخت هزینه میکنند که این ظلم در حق این واحدهای قانونی است. نتیجه براین خواهد شد که قیمت تمام شده واحدهایی که با رعایت قانون پیش میروند سهم کمتری در بازار نصیبشان میشود و واحدهای بی هویت سود بالاتری نصیبشان میشود و سود بازار را قبضه کرده اند و آسیب به اقتصاد سالم کشور میزنند و درنتیجه اقتصاد غیرقانونی هر روز فربهتر شده و باید با اجرای یکسری سیاستها مسیر را در جهتی پیش برد که هزینه عملکرد غیرقانونی بالا برود تا راه برای فعالیت غیرقانونی مسدود شده و برای متخلفین صرفه اقتصادی نداشته باشد که متاسفانه درحال حاضر این روند در اقتصاد کشورمان معکوس است.
وی درخصوص نحوه برخورد با متخلفان نیز گفت: تجارب نشان داده که با برخوردهای تعزیری نتیجه مطلوب حاصل نشده و برای این منظور نیاز به تغییر رویههای اتخاذ شده است که هزینههای غیرقانونی آنقدر افزایش یابد که متخلفین نتوانند فعالیت کنند.



دیدگاه تان را بنویسید