روزنامه اعتماد: هزینه ساخت هر متر مسکن به ۶۰ تا ۱۰۰ میلیون تومان رسید!
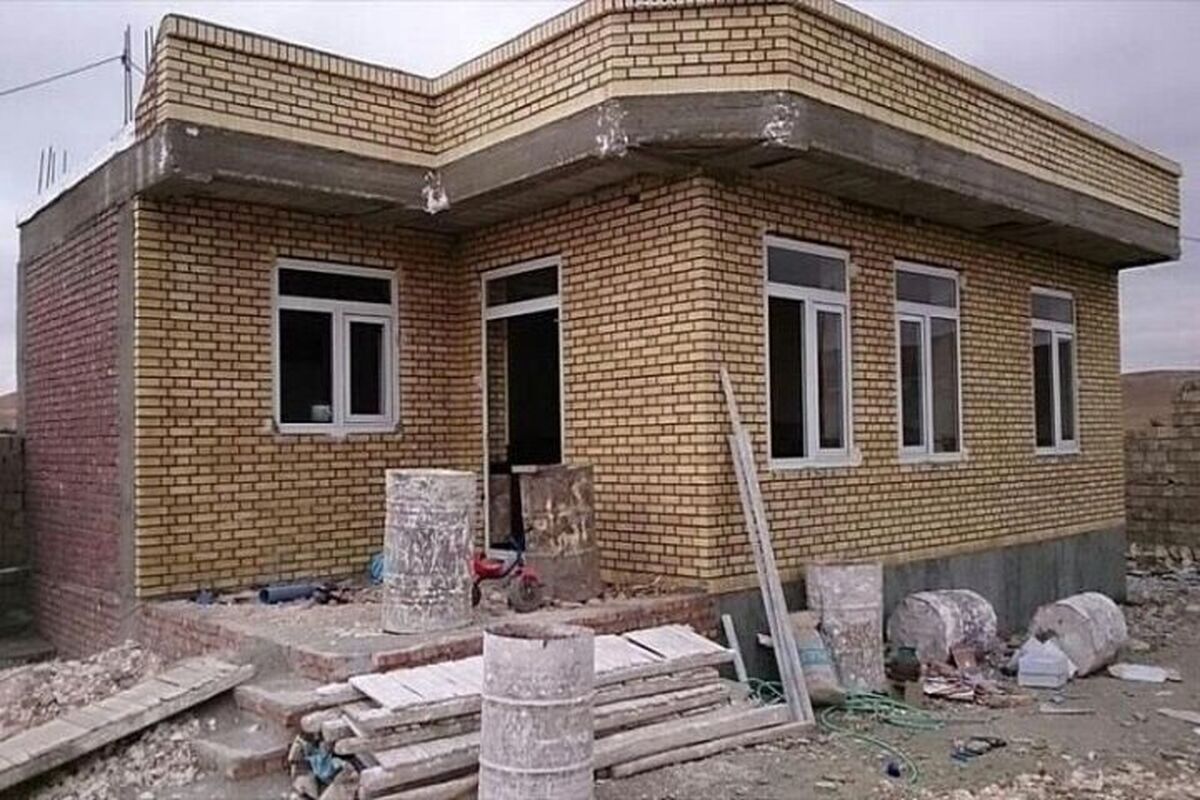
بهای تمامشده ساخت هر متر مربع ساختمان متعارف در تهران و کلانشهرها در پاییز ۱۴۰۵ بین ۶۰ تا ۸۰ میلیون تومان (و در پروژههای با متریال لوکس تا ۱۰۰ میلیون تومان) تثبیت شده است. حتی در پروژههای اقتصادی و حمایتی دولتی (نظیر نهضت ملی مسکن)، هزینه ساخت هر مترمربع به ۴۲ تا ۵۰ میلیون تومان بالغ گردیده است.
امیررضا اعطاسی-بازار مستغلات ایران در پاییز ۱۴۰۵ در یکی از پیچیدهترین نقاط عطف تاریخ ادوار تجاری خود ایستاده است؛ نقطهای که در آن، «رکود سنگین معاملاتی و انجماد تقاضا» در سطح، با «تورم پیشرونده و ساختاری بهای تمامشده» در عمق پروژههای عمرانی تلاقی یافته است. درحالیکه شاخصهای کلان پولی از عبور حجم نقدینگی از مرز ۱۳۱,۸۴۵ هزار میلیارد ریال با نرخ رشد نقطهبهنقطه ۴۰.۴درصدی و جهش ۴۷.۵درصدی پایه پولی حکایت دارند، جریان سرمایه در واکنش به متغیرهای برونزای ژئوپلیتیک و منازعات منطقهای سالهای ۱۴۰۴ و ۱۴۰۵، به سمت داراییهای با نقدشوندگی آنی نظیر طلا و ارز شیفت یافته است. نتیجه این آرایش سرمایه، ثبت بازدهیهای چندبرابری در بازارهای موازی و ایجاد یک «جاماندگی دارایی» محسوس در بخش مسکن بوده است.
به گزارش اعتماد، با این حال، واکاوی ساختار شکست هزینهها (CBS) و صورتوضعیتهای اجرایی در پروژههای ساختمانی نشان میدهد که آرامش ظاهری قیمتهای پیشنهادی مسکن، ناشی از تعادل عرضه و تقاضا نیست، بلکه محصول اصطکاک معاملاتی در فضای نااطمینانی است. جهش ۱۰۶درصدی شاخص قیمت نهادههای ساختمانی در تهران، عبور قیمت میلگرد از مرز ۱۰۰ هزار تومان در هر کیلوگرم و رسیدن بهای تمامشده ساخت هر مترمربع بنای متعارف به بازه ۶۰ تا ۸۰ میلیون تومان (بدون احتساب سهم عرصه)، کف قیمتی جدیدی را برمبنای «هزینه جایگزینی» شکل داده است که هرگونه قیمتگذاری پایدار پایینتر از آن را از منظر اقتصاد مهندسی ناممکن میسازد.
تئوری جاماندگی دارایی
در ادبیات اقتصاد کلان و مدیریت پرتفوی، کلاسهای مختلف دارایی در مواجهه با تکانههای پولی و شوکهای برونزا، «سرعت تعدیل» ناهمگنی از خود بروز میدهند. بازار ارز و فلزات گرانبها به دلیل ماهیت همگن، تقسیمپذیری بالا، کارمزد معاملاتی ناچیز و نقدشوندگی لحظهای، در خط مقدم جذب انتظارات تورمی و پوشش ریسکهای سیستماتیک قرار دارند. در مقابل، دارایی مسکن به واسطه ویژگیهای ذاتی خود شامل «دیرنقدشوندگی»، «حجم بالای سرمایه اولیه موردنیاز»، ناهمگنی فیزیکی و «اصطکاک معاملاتی» بالا، همواره با یک فاز تاخیر زمانی سه تا ششماهه یا بیشتر به جهش متغیرهای اسمی واکنش نشان میدهد.
بررسی دادههای مقایسهای از بهار ۱۴۰۴ تا مهرماه ۱۴۰۵، مکانیسم این شیفت داراییها و جاماندگی مسکن را به تصویر میکشد. با تشدید ریسکهای ژئوپلیتیک در خرداد ۱۴۰۴ و متعاقبا آغاز درگیریهای نظامی در اسفند ۱۴۰۴ (فوریه ۲۰۲۶)، تقاضای احتیاطی و سفتهبازانه به سمت بازار ارز و طلا هجوم برد. نرخ دلار در بازار آزاد که در اسفند ۱۴۰۴ در کانال ۱۶۶ هزار تومان قرار داشت، در شهریور ۱۴۰۵ از مرز ۲۱۰ و ۲۳۰ هزار تومان عبور کرد و در دهه سوم مهرماه ۱۴۰۵ به محدوده ۲۶۰ تا ۲۶۲.۶ هزار تومان رسید. همزمان، هر گرم طلای ۱۸ عیار با ثبت رکوردهای پیدرپی، از کانال ۲۳ و ۲۴ میلیون تومان در شهریورماه به سطح ۲۵ میلیون و ۹۶۱ هزار تومان در ۲۲ مهر ۱۴۰۵ صعود کرد و سکه امامی نیز از محدوده ۲۴۰.۶ میلیون تومان به ۲۶۳ میلیون و ۵۷۵ هزار تومان رسید. دادههای تحلیلی نشان میدهد که تنها در چرخه سال ۱۴۰۴، نرخ رشد طلا تقریبا ۹ برابر رشد شاخص مسکن بوده است.
در بازار خودرو نیز، علیرغم انقباض قدرت خرید خانوار، ترکیب «کاهش ۱۷درصدی تولید سالانه خودروسازان»، «افت ۴۰درصدی تولید صنایع جانبی نظیر تایر» و «افزایش ۴۰درصدی قیمتهای کارخانهای محصولات مونتاژی»، قیمت خودروهای پرتقاضای داخلی را در شهریور و مهر ۱۴۰۵ به سطوح بالای ۲ تا ۳ میلیارد تومان پرتاب کرد. این بازار به دلیل مقیاس سرمایه کوچکتر نسبت به ملک، توانست بخشی از نقدینگی سرگردان را جذب کرده و به سرعت خود را با نرخ تسعیر ارز تطبیق دهد.
در نقطه مقابل این سه بازار، مسکن با پدیده «چسبندگی قیمت» و انجماد حجم معاملات روبهرو شد. میانگین قیمت هر مترمربع واحد مسکونی در تهران که در اواخر سال ۱۴۰۳ در محدوده ۸۸ تا ۱۰۰ میلیون تومان قرار داشت، در شهریور ۱۴۰۴ به ۱۲۵.۸ میلیون تومان و در اسفند ۱۴۰۴ پس از یک تکانه ۱۵.۶درصدی در بهمنماه، به بازه ۱۲۵ تا ۱۳۳ میلیون تومان رسید. اگرچه برآوردهای ضمنی مبتنی بر شاخصهای تسهیلات و فایلهای عرضه در مهرماه ۱۴۰۵، میانگین قیمت هر مترمربع مسکن در پایتخت را در سطوح حدود ۱۹۰ میلیون تومان نشان میدهد، اما مقایسه این رشد با جهش بازارهای موازی و تورم نهادههای ساخت، بیانگر کاهش ارزش واقعی (تعدیلشده با تورم و دلار) دارایی ملکی است. در علم اقتصاد مسکن، این تاخیر به معنای توقف چرخه ارزشگذاری نیست، بلکه به معنای ذخیرهسازی انرژی تورمی در قالب «فنر قیمتی فشرده» است که بهواسطه عدم کششپذیری عرضه در کوتاهمدت، در فاز پسا-رکود آزاد خواهد شد.
آناتومی تورم فشار هزینه
تحلیل بنیادی بازار مسکن بدون کالبدشکافی ساختار مهندسی بهای تمامشده ناقص خواهد بود. در شرایطی که تقاضای موثر در بازار معاملات واحدهای آماده دچار انقباض شده است، سمت عرضه با یک «تورم فشار هزینه» بیسابقه دستوپنجه نرم میکند. براساس دادههای رسمی مرکز آمار ایران، تورم نقطهبهنقطه شاخص قیمت نهادههای ساختمانهای مسکونی شهر تهران در بهار و پاییز ۱۴۰۵ به رقم کمسابقه ۱۰۶درصد رسیده است؛ درحالی که برخی اقلام ساختمانی، بهویژه محصولات وابسته به زنجیره پتروشیمی و پلیمرها، در یک سال منتهی به پاییز ۱۴۰۵ رشدی بین ۴۰ تا ۲۷۰درصد را ثبت کردهاند. ریشه این جهش هزینهای را باید در تلاقی دو متغیر کلان جستوجو کرد؛ نخست، «ناترازی ساختاری انرژی» در شبکه برق و گاز کشور که به قطع مکرر برق کارخانجات فولادسازی و سیمان در تابستان و محدودیت شدید خوراک گاز آنها در زمستان انجامیده است و دوم، «تضعیف ارزش پول ملی و تعدیل نرخ ارز مبنا» در بورس کالا و زنجیره تامین مواد اولیه، ماشینآلات و حملونقل. در زنجیره متالورژی و تولید مقاطع طویل فولادی، توقف کورههای قوس الکتریکی و نورد گرم به دلیل محدودیتهای شبکه برق، عرضه شمش و میلگرد را با تنگنا مواجه کرده و هزینههای سربار تولید را بهشدت افزایش داده است.
کالبدشکافی اقلام فهرستبها و متره و برآورد سازهها در پاییز ۱۴۰۵ نشان میدهد که هسته اصلی تورم ساخت، در فاز «اسکلت و سفتکاری» متمرکز شده است. در بخش مقاطع فولادی و آرماتور، قیمت هر کیلوگرم میلگرد که در سال ۱۴۰۳ و ابتدای بهار ۱۴۰۴ در محدوده ۲۷,۰۰۰ تا ۳۷,۷۲۷ تومان نوسان داشت، با عبور از کانال ۷۱,۶۰۰ تومان در تیرماه ۱۴۰۵، در نیمه دوم مهرماه ۱۴۰۵ (۱۱ تا ۲۲ مهر) به بازه ۹۸,۰۰۰ تا ۱۲۰,۵۰۰ تومان (بدون احتساب ۹درصد مالیات بر ارزش افزوده) رسیده است. با احتساب مالیات بر ارزش افزوده و هزینههای حمل، بهای تمامشده هر کیلوگرم میلگرد پای کار (در محل پروژه) به بیش از ۱۱۰ تا ۱۳۰ هزار تومان بالغ میگردد. همچنین قیمت ورق سیاه ۴ میل به ۱۲۶,۳۶۳ تومان و پروفیل ساختمانی (ضخامت ۲ میل) به ۱۳۰,۹۰۹ تا ۱۳۱,۸۱۸ تومان در هر کیلوگرم رسیده است. از منظر مهندسی سازه، در یک ساختمان با سیستم «قاب خمشی بتنی متوسط یا ویژه» به همراه دیوار برشی، میزان مصرف میلگرد در اسکلت بین ۴۰ تا ۷۰ کیلوگرم و در سقفها (بسته به سیستم تیرچهبلوک، کامپوزیت یا دال بتنی) بین ۵ تا ۱۶ کیلوگرم به ازای هر متر مربع زیربنا است. بنابراین، تنها بهای خرید فولاد مصرفی در هر متر مربع سازه متعارف، رقمی معادل ۵.۵ تا ۹.۵ میلیون تومان را به خود اختصاص میدهد.
به موازات بازار فولاد، صنعت سیمان و بتن آماده نیز به عنوان یکی از انرژیبرترین صنایع پایه، بیشترین آسیب را از ناترازی برق و گاز متحمل شده است. بهای هر تن سیمان که در ابتدای چرخه در ارقام حدود ۷۰۰ تا ۸۳۰ هزار تومان در مبادی رسمی قرار داشت، در پی محدودیتهای عرضه در بازار آزاد از مرز ۵ میلیون تومان در هر تن (و پاکت ۵۰ کیلویی در سطوح ۲۰۰ تا ۳۷۰ هزار تومان در خردهفروشی) عبور کرد. این شوک مستقیما به صنعت بتن آماده منتقل شده و بهای هر متر مکعب بتن آماده با عیار ۳۵۰ را در سال ۱۴۰۵ به سطوح بیسابقهای رسانده است، بهگونهای که هزینه اجرای کامل بتنریزی، قالببندی و آرماتوربندی فونداسیون به تنهایی حدود ۶ تا ۱۰ میلیون تومان به ازای هر مترمربع زیربنا برآورد میشود. علاوه بر مصالح پایه، در بخش دستمزد نیروی انسانی و ماشینآلات نیز تورم معیشتی و هزینه بالای مسکن کارگران و استادکاران، نرخ دستمزدهای اجرایی را با شیبی تند به بالا رانده است. در پاییز ۱۴۰۵، صرفا دستمزد آرماتوربندی فونداسیون، ستون و تیر به ازای هر کیلوگرم بین ۱۲,۰۰۰ تا ۲۵,۰۰۰ تومان (و هزینه برش، خم و آمادهسازی بین ۵,۰۰۰ تا ۱۲,۰۰۰ تومان بر کیلوگرم) و دستمزد قالببندی بین ۴۰۰,۰۰۰ تا ۸۰۰,۰۰۰ تومان در هر مترمربع تثبیت شده است.
برآیند این متغیرها در صورتوضعیتهای قطعی پاییز ۱۴۰۵، واقعیت انکارناپذیری را پیش روی مهندسان مترور و سرمایهگذاران قرار میدهد. درحالیکه در سال ۱۴۰۴، میانگین هزینه ساخت هر مترمربع بنا در شهرهای بزرگ بین ۱۵ تا ۲۸ میلیون تومان متغیر بود، در مهرماه ۱۴۰۵ هزینه صرفا «سفتکاری» (شامل فونداسیون، اسکلت و دیوارچینی) در کلانشهرها به ۳۹.۵ تا ۴۹.۵ میلیون تومان در هر مترمربع رسیده است. با اضافه شدن فاز نازککاری، تاسیسات مکانیکی و برقی (MEP)، آسانسور و عوارض شهرداری، بهای تمامشده ساخت هر متر مربع ساختمان متعارف در تهران و کلانشهرها در پاییز ۱۴۰۵ بین ۶۰ تا ۸۰ میلیون تومان (و در پروژههای با متریال لوکس تا ۱۰۰ میلیون تومان) تثبیت شده است. حتی در پروژههای اقتصادی و حمایتی دولتی (نظیر نهضت ملی مسکن)، هزینه ساخت هر مترمربع به ۴۲ تا ۵۰ میلیون تومان بالغ گردیده است.
رکود سایه جنگ
پاییز ۱۴۰۵ نماد بارز استقرار پدیده «رکود تورمی» در اکوسیستم مستغلات ایران است؛ وضعیتی پارادوکسیکال که در آن، «انقباض شدید تقاضای موثر» و «تورم افسارگسیخته نهادههای تولید» بهطور همزمان در بازار حضور دارند. کالبدشکافی این وضعیت نشان میدهد که سایه تنشها و منازعات ژئوپلیتیک منطقهای، با افزایش «ریسک ادراکشده»، استراتژی «توقف و انتظار» را بر هر دو سوی معادله بازار تحمیل کرده است.
فلج تصمیمگیری در سمت تقاضا
از یکسو، شکاف میان رشد درآمد خانوارها و قیمت مسکن به حدی عمیق شده است که خرید یک واحد میانمتراژ ۷۵ متری در پایتخت (با احتساب قیمت ضمنی متری ۱۹۰ میلیون تومان) نیازمند بیش از ۱۴ میلیارد تومان سرمایه است. ابزارهای تامین مالی رسمی نیز کارایی خود را از دست دادهاند، بهگونهای که هزینه دسترسی به تسهیلات بانکی مسکن بسیار سنگین بوده و بازپرداخت اقساط ماهانه در سطوح ۸۵ میلیون تومانی، عملا تنها کفاف خرید حدود ۲۰ متر مربع بنا را میدهد. درنتیجه، تقاضای مصرفی از بازار خرید خارج شده و به بازار اجاره رانده شده است؛ امری که هزینه اجارهبها را به ۴۰ تا ۷۰درصد از کل درآمد خانوارها رسانده و میانگین اجاره ماهانه در مناطق ۲۲گانه تهران را به سطوح بیسابقهای کشانده است. ازسوی دیگر، تقاضای سرمایهای نیز به دلیل هراس از ریسکهای نظامی و ژئوپلیتیک، ترجیح داده است نقدینگی خود را در داراییهای قابل حمل و نقدشونده (طلا، ارز و صندوقهای درآمد ثابت) پارک کند تا در صورت بروز تکانههای جدید، دچار قفلشدگی سرمایه در دارایی غیرمنقول نشود.
فلج سمت عرضه
خطرناکترین پیامد رکود سایه جنگ و تورم فشار هزینه، نه در تالار معاملات املاک، بلکه در کارگاههای ساختمانی در حال وقوع است. سازنده و سرمایهگذار بخش خصوصی در پاییز ۱۴۰۵ در یک تنگنای دوگانه گرفتار شده است: از یکسو، به دلیل نبود خریدار نقد و توقف پیشفروشها، جریان ورودی نقدینگی به پروژهها خشکیده است و ازسوی دیگر، به دلیل رشد روزانه قیمت فولاد، سیمان و تجهیزات تاسیساتی، هر ماه تاخیر در تکمیل پروژه، انحراف هزینهای سنگینی را به بودجه تحمیل میکند.
در واکنش به این عدم تعادل، سازندگان با دو گزینه مواجه شدهاند؛ یا باید منابع مالی جدیدی با هزینه فرصت بسیار بالا تزریق کنند یا سرعت اجرای عملیات کارگاهی را به حداقل رسانده و پروژهها را در فاز سفتکاری متوقف سازند. آمارهای کلان بخش مسکن در مهرماه ۱۴۰۵ گواهی میدهد که تولید سالانه مسکن در کشور به کمتر از ۴۰۰ هزار واحد سقوط کرده است (درحالیکه برآوردهای جمعیتی براساس ۱۸ میلیون مجرد بالای ۲۰سال و نرخ موالید، نیاز سالانه کشور را بیش از یک میلیون واحد نشان میدهد). همزمان، کاهش محسوس صدور پروانههای ساختمانی جدید، به بنبست خوردن تامین مالی طرحهای حمایتی (نهضت ملی مسکن) و تشدید پدیده «کوچ سرمایه و سازندگان ایرانی» به بازارهای باثباتتر منطقهای نظیر ترکیه، عمان، ارمنستان و عراق، زنگ خطر انقباض شدید عرضه در افق پیش رو را به صدا درآورده است.
چشمانداز استراتژیک بازار
جمعبندی متغیرهای اقتصاد مهندسی و رفتارسنجی کلاسهای دارایی در پاییز ۱۴۰۵ نشان میدهد که ایستایی فعلی قیمت مسکن، یک تعادل پایدار اقتصادی نیست، بلکه یک «تعادل ناپایدار ناشی از اصطکاک ژئوپلیتیک» است. در حال حاضر، کشمکش میان «سقف توان مالی خریدار» و «کف هزینه جایگزینی فروشنده»، خود را در قالب افت شدید شمار معاملات و رکود سنگین نشان داده است نه کاهش واقعی ارزش بنیادی ملک.
برمبنای قوانین حاکم بر اقتصاد مستغلات و چرخه عمر پروژههای EPC، تداوم وضع موجود در میانمدت ناممکن است و بازار در آستانه یک تغییر فاز ساختاری قرار دارد. نخستین محرک این تغییر فاز، «عدم امکان فروش زیر هزینه جایگزینی» است، چراکه هیچ سازنده یا مالک هوشمندی در شرایطی که بازسازی یک مترمربع بنای متعارف بین ۶۰ تا ۸۰ میلیون تومان هزینه مستقیم در بر دارد و بهای زمین و انشعابات نیز با تورم بیش از صددرصدی مواجه بوده است، اقدام به واگذاری دارایی خود زیر قیمت جایگزینی نخواهد کرد. فشار هزینهای انباشتهشده در میلگرد ۱۰۰ هزار تومانی و سیمان ۵ میلیون تومانی، به صورت کامل در ساختار قیمت تمامشده واحدهای در حال ساخت نفوذ کرده و کف قیمتی جدیدی را تثبیت نموده است.
دومین نیروی پیشران، فعال شدن مکانیسم «شیفت معکوس داراییها» در آینده نزدیک است. داراییهای موازی (بهویژه طلا و سکه در کانال ۲۶۰ میلیون تومان و دلار در کانال ۲۶۰ هزار تومان) بخش عمدهای از پتانسیل رشد تورمی و حباب انتظاری خود را پیشخور کردهاند. تجربه تاریخی ادوار مسکن در اقتصاد ایران اثبات کرده است که سرمایههای بزرگ پس از کسب سود اسمی در بازارهای پرنوسان و نقدشونده، برای تثبیت سود و کاهش ریسک پرتفوی، ناگزیر به بازگشت به سمت لنگرگاه داراییهای فیزیکی و بادوام (مسکن و زمین) هستند. این چرخش سرمایه در شرایطی رخ خواهد داد که بازار با «شلاق کمبود عرضه در فاز پسا-رکود» مواجه است، زیرا افت تولید مسکن به زیر ۴۰۰ هزار واحد و توقف پروژههای جدید در سالهای ۱۴۰۴ و ۱۴۰۵، کسری شدید واحدهای نوساز و آماده تحویل را در سالهای ۱۴۰۶ و ۱۴۰۷ رقم زده است.
بنابراین، هشدار تحلیلی به فعالان اقتصادی و سیاستگذاران کلان آن است که فنر قیمتی مسکن در پاییز ۱۴۰۵ در بالاترین درجه فشردگی تاریخ دهه اخیر خود قرار دارد. به محض مخابره نخستین سیگنالهای ثبات نسبی در متغیرهای برونزای ژئوپلیتیک و کاهش ابهام سیاسی، استراتژی «انتظار» در سمت تقاضای سرمایهای و مصرفی انباشتهشده خواهد شکست. در آن لحظه، همزمانی «ورود نقدینگی شیفتیافته از بازار طلا و ارز» با «کمبود شدید واحدهای نوساز» و «بهای تمامشده متری ۶۰ تا ۸۰ میلیون تومانی ساخت»، بازار مسکن را برای جبران جاماندگی ۱۸ ماهه خود، وارد یک خیز قدرتمند و اجتنابناپذیرِ مبتنی بر هزینه جایگزینی خواهد کرد.

دیدگاه تان را بنویسید