رکوردشکنیهای جدید شاخص کل بورس به معنای رشد واقعی بورس است؟
به گفته یک کارشناسی رشد اخیر بورس تا حد زیادی بر همین پایه شکل میگیرد. بنابراین بخشی از رشد شاخص را نمیتوان به عنوان رشد واقعی اقتصاد تفسیر کرد، بلکه باید آن را افزایش ارزش اسمی داراییها در نتیجه تورم و رشد ارزش جایگزینی دانست.
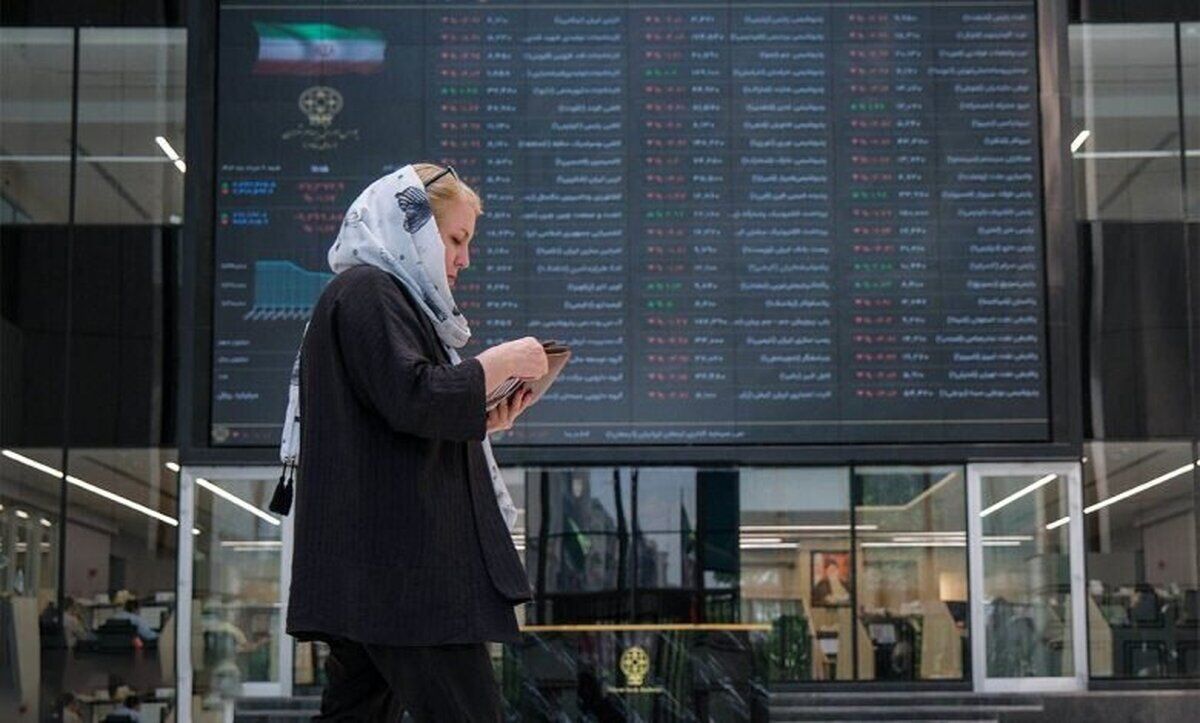
ندا جعفری- بازار سهام در آخرین روز معاملات هفته نیز در مسیر صعودی حرکت کرد . روز گذشته شاخص کل با افزایش ۳۵ هزار و ۶۷۶ واحدی معادل ۰.۴۷ درصد در سطح 7 میلیون و ۵۵۷ هزار و ۶۴۲ واحد ایستاد و به این ترتیب قله تاریخی جدیدی را به ثبت رساند. در مقابل شاخص هموزن نزولی بود. روز گذشته این شاخص ۰.۰۷ درصد کاهش یافت و به 2 میلیون و ۱۶ هزار و ۱۷۳ واحد رسید. در مجموع، ارزش معاملات ثبت شده در بورس تهران حدود ۵۸۰ هزار میلیارد ریال و حجم معاملات بیش از ۱۰۱ میلیارد سهم بود. تعداد معاملات نیز به حدود ۱.۴۵ میلیون فقره رسید.
بورس در اوج، اقتصاد واقعی در سراشیبی
به گزارش اعتماد، ابوذر مشایخی، کارشناس بازارهای مالی و بورس با اشاره به شرایط اقتصاد ایران به «اعتماد» میگوید: تحلیل بازارهای مالی و دارایی دیگر صرفا با متغیرهای اقتصادی امکانپذیر نیست، چراکه اقتصاد ایران علاوه بر سالها تحریم و فشار خارجی، طی یکسال گذشته با ریسکهای شدید سیاسی، ژئوپلیتیکی و جنگ مواجه شده است. به گفته او، در حالی که بخش واقعی اقتصاد در رکود و توقف قرار دارد و برخی برآوردها از رشد اقتصادی منفی ۵ تا ۷ درصدی حکایت دارد، بورس مسیر متفاوتی را طی میکند و شاخص کل در محدوده ۸ میلیون واحد قرار گرفته است؛ رشدی که بخش مهمی از آن از تورم و افزایش ارزش جایگزینی دارایی شرکتها ناشی میشود.
اقتصاد ایران دیگر در شرایط عادی قرار ندارد
مشایخی در تحلیل شرایط بازارهای مالی میگوید: برای بررسی وضعیت بورس، بازار ارز، طلا، مسکن و سایر بازارهای دارایی نمیتوان شرایط امروز را با یک اقتصاد معمول و باثبات مقایسه کرد. اقتصاد ایران سالها تحت فشار تحریم و محدودیتهای خارجی قرار دارد و در یکسال گذشته نیز ریسکهای سیاسی و ژئوپلیتیکی و جنگ به این فشارها اضافه میشود.
او تاکید میکند: شرایطی که اکنون بر اقتصاد ایران حاکم است، عملا یک شرایط عادی اقتصادی نیست و آثار این وضعیت را میتوان در تمام بخشهای اقتصاد مشاهده کرد. در چنین شرایطی، متغیرهایی مانند ریسک سیاسی، چشمانداز مذاکرات، محدودیتهای تجاری، دسترسی به منابع ارزی، هزینه تامین مالی و حتی انتظارات تورمی، همزمان بر بازارهای دارایی اثر میگذارند. به گفته این کارشناس بازارهای مالی، حتی تحلیل وضعیت بورس نیز دیگر نمیتواند صرفا بر اساس شاخصهای معمول اقتصادی مانند رشد تولید، سرمایهگذاری و سودآوری واقعی شرکتها انجام شود، زیرا میان عملکرد بخش واقعی اقتصاد و رفتار بازار داراییها فاصله قابل توجهی ایجاد میشود.
مشایخی با اشاره به وضعیت بخش واقعی اقتصاد ادامه میدهد: پیشبینیها درباره رشد اقتصادی چندان امیدوارکننده نیست و برخی کارشناسان رشد منفی ۵ تا ۷ درصدی را برای اقتصاد کشور مطرح میکنند.
او این وضعیت را کمسابقه میداند و میگوید: حتی اقتصاد ایران در برخی دورههای جنگ نیز چنین سطحی از فشار و محدودیت را تجربه نمیکند. اکنون اقتصاد علاوه بر فشارهای ناشی از تحریم، با محدودیتهای وارداتی، دشواری تامین مواد اولیه، کاهش فعالیت اقتصادی و ریسک ناشی از احتمال درگیریهای نظامی مواجه است.
از نگاه او، اقتصاد واقعی در چنین شرایطی ظرفیت رشد بالایی ندارد و بخشهایی از تولید عملا با رکود یا توقف مواجه میشوند. همین مساله باعث میشود افزایش قیمت داراییها الزاما به معنای رشد واقعی اقتصاد نباشد. این کارشناس بازارهای مالی در ادامه به وضعیت بازار مسکن اشاره میکند و میافزاید: این بازار نیز نمونهای از فاصله میان قیمت دارایی و وضعیت واقعی اقتصاد است. به گفته او، بازار مسکن یک دوره رکودی را تجربه میکند، اما در همین دوره شاهد افزایش قیمت نیز هستیم. با این حال، افزایش قیمت مسکن با افزایش متناسب حجم معاملات همراه نمیشود.در واقع، افزایش قیمت در این بازار لزوما به معنای رونق نیست. زمانی که قدرت خرید خانوار کاهش پیدا میکند و بخش بزرگی از متقاضیان واقعی توان ورود به بازار را از دست میدهند، قیمت دارایی میتواند افزایش پیدا کند، اما تعداد معاملات کاهش یابد.
مشایخی معتقد است؛ همین وضعیت را میتوان در سایر بازارهای دارایی نیز مشاهده کرد؛ یعنی قیمتها افزایش پیدا میکنند، اما این افزایش الزاما از محل رشد تقاضای مصرفی یا رونق فعالیت اقتصادی شکل نمیگیرد. او درباره بازار طلا نیز میگوید: این بازار همزمان از دو متغیر مهم یعنی قیمت اونس جهانی و نرخ دلار داخلی اثر میپذیرد و تورم نیز بر رفتار آن تاثیرگذار است. به گفته مشایخی، نوسانات بازار طلا در چنین شرایطی طبیعی است، زیرا سرمایهگذاران تلاش میکنند ارزش دارایی خود را در برابر تورم، کاهش ارزش پول ملی و ریسکهای سیاسی حفظ کنند. در چنین شرایطی طلا به عنوان یکی از داراییهایی که امکان حفظ ارزش پول را دارد، مورد توجه قرار میگیرد. البته قیمت آن تنها به شرایط داخلی وابسته نیست و تحولات بازار جهانی طلا نیز در تعیین مسیر آن نقش مهمی دارد.
این کارشناس اقتصادی توضیح میدهد: مهمترین پرسش در شرایط کنونی این است که اگر اقتصاد واقعی در رکود قرار دارد و حتی پیشبینی رشد منفی مطرح میشود، چرا بورس با رشد قابل توجه شاخص مواجه است؟ در پاسخ به این پرسش باید گفت: رشد بورس در ایران همواره الزاما متناسب با شرایط واقعی اقتصاد حرکت نمیکند و بخش قابل توجهی از رشد بازار سهام تحت تاثیر تورم و افزایش ارزش جایگزینی داراییها شکل میگیرد.
به گفته او، بورس ایران در دورههای مختلف نشان میدهد که رشد شاخص الزاما به معنای رشد واقعی تولید و اقتصاد نیست. زمانی که نرخ ارز و سطح عمومی قیمتها افزایش پیدا میکند، ارزش ریالی داراییها و شرکتها نیز افزایش مییابد و این موضوع در ارزش بازار سهام منعکس میشود. او تاکید میکند: در دو تا سه سال گذشته نرخ دلار تقریبا دوبرابر یا حتی بیش از دوبرابر و اقتصاد نیز با تورمهای بالا مواجه شد. در یکسال گذشته نیز فشارهای تورمی تشدید شد. مجموعه این عوامل در نهایت خود را در ارزش اسمی شرکتهای بورسی نشان میدهد. مشایخی یکی از مهمترین عوامل رشد بورس را افزایش ارزش جایگزینی شرکتها میداند. منظور از ارزش جایگزینی، هزینهای است که برای ایجاد یا جایگزینی داراییها و ظرفیتهای موجود شرکتها در قیمتهای روز باید پرداخت شود. زمانی که نرخ ارز، قیمت زمین، ساختمان، ماشینآلات، تجهیزات و مواد اولیه افزایش پیدا میکند، هزینه ایجاد یک شرکت مشابه نیز بالا میرود. در نتیجه ارزش داراییهای شرکتهای موجود افزایش مییابد، حتی اگر میزان تولید واقعی آنها افزایش پیدا نکرده باشد.
به گفته او، رشد اخیر بورس نیز تا حد زیادی بر همین پایه شکل میگیرد. بنابراین بخشی از رشد شاخص را نمیتوان به عنوان رشد واقعی اقتصاد تفسیر کرد، بلکه باید آن را افزایش ارزش اسمی داراییها در نتیجه تورم و رشد ارزش جایگزینی دانست.
این کارشناس بازارهای مالی همچنین به دوره رکودی بورس اشاره میکند و میگوید: بازار سهام نزدیک به دو سال شرایط رکودی را تجربه میکند. در این مدت، بازار تحت تاثیر ریسکهای سیاسی، اقتصادی و کاهش اعتماد سرمایهگذاران قرار دارد. با این حال، افزایش نرخ ارز و تورم باعث میشود ارزش ریالی شرکتها دوباره مورد توجه قرار گیرد. در نتیجه بورس پس از یک دوره طولانی رکود، وارد مسیر صعودی میشود. او میگوید: شاخص بورس که در محدوده حدود ۴ میلیون واحد قرار داشت، اکنون به بیش از ۷ میلیون و ۵۰۰ هزار واحد رسیده و به محدوده ۸ میلیون واحد نزدیک میشود. بنابراین بازدهی شاخص در این دوره بسیار قابل توجه است، اما این رشد باید در بستر تورم و افزایش ارزش اسمی داراییها تحلیل شود.
مشایخی ارزش دلاری بازار سهام را نیز یکی از شاخصهای مهم برای ارزیابی وضعیت بورس میداند و میگوید: ارزش دلاری بورس در شرایط فعلی حدود ۱۱۰ میلیارد دلار برآورد میشود.
به گفته او، با وجود رشد قابل توجه شاخص، ارزش دلاری بازار سهام هنوز به بالاترین سطوح سالهای گذشته نمیرسد. این مساله نشان میدهد بخشی از رشد اخیر شاخص ناشی از افزایش قیمتها و تورم داخلی است و در صورت تبدیل ارزش بازار به دلار، فاصله با برخی دورههای اوج گذشته همچنان وجود دارد. از این منظر، نمیتوان صرفا با مشاهده افزایش چند میلیون واحدی شاخص نتیجه گرفت که بازار سهام از نظر واقعی نیز به همان میزان بزرگتر شده است. مشایخی معتقد است؛ مسیر آینده بورس به شدت به تحولات سیاسی و مذاکرات وابسته است. اگر اخبار مثبتی از مذاکرات منتشر شود و بخشی از محدودیتهای تحریمی کاهش پیدا کند، روند بازار میتواند ادامه پیدا کند. او میگوید: در صورت کاهش تحریمها و حتی برداشته شدن بخشی از محدودیتهای تجاری و اقتصادی، امکان رونق فعالیت اقتصادی افزایش پیدا میکند. کاهش محدودیتهای حملونقل و تجارت، دسترسی بهتر به بازارهای خارجی و تسهیل واردات مواد اولیه میتواند به تدریج بخش واقعی اقتصاد را نیز تحت تاثیر قرار دهد. در چنین شرایطی، بورس علاوه بر اثرپذیری از تورم و ارزش جایگزینی میتواند از محل بهبود واقعی عملکرد شرکتها نیز حمایت شود.
این کارشناس بازارهای مالی در ادامه به نقش نرخ بهره اشاره میکند و میگوید: نرخ بهره یکی از مهمترین متغیرهای اثرگذار بر بازارهای مالی است.
به گفته او، نرخ بهره واقعی اقتصاد در شرایط فعلی در محدوده ۵۰ درصد قرار دارد و در بازارهای غیررسمی حتی نرخهای حدود ۶۰ درصد نیز مشاهده میشود. چنین نرخهایی هزینه تامین مالی را افزایش میدهد و میتواند جذابیت سرمایهگذاری در بازارهای مختلف را تحت تاثیر قرار دهد. وقتی نرخ بهره افزایش پیدا میکند، بخشی از سرمایهها ممکن است به سمت ابزارهای کمریسکتر و بازار پول حرکت کند. از سوی دیگر، شرکتها نیز با هزینه بالاتری برای تامین سرمایه و اجرای طرحهای توسعهای مواجه میشوند.
بنابراین بازار سهام نمیتواند نسبت به تغییرات نرخ بهره بیتفاوت باشد و مسیر آن تحت تاثیر این متغیر نیز قرار میگیرد. مشایخی درباره چشمانداز سایر بازارهای دارایی نیز توضیح میدهد: در صورت دستیابی به توافق، انتظار میرود بیشترین واکنش در بازار ارز مشاهده شود. به گفته او، در صورت کاهش ریسک سیاسی و تحریمی، احتمال کاهش نرخ دلار وجود دارد و همین مساله میتواند بازار طلا را نیز تحت تاثیر قرار دهد. البته مسیر طلا همچنان به قیمت جهانی اونس وابسته است و نمیتوان برای آن تنها بر اساس متغیرهای داخلی تصمیمگیری کرد. در مقابل، او درباره کاهش نرخ بهره چندان خوشبین نیست و معتقد است؛ با توجه به سطح بالای تورم، کاهش نرخ بهره در کوتاهمدت دشوار خواهد بود. مشایخی معتقد است؛ رفتار فعلی بورس را باید در چارچوب یک اقتصاد تورمی و غیرعادی تحلیل کرد. رشد شاخص در شرایطی اتفاق میافتد که بخش واقعی اقتصاد با رکود، محدودیت واردات، دشواری تامین مواد اولیه و ریسکهای سیاسی مواجه است. به همین دلیل، افزایش شاخص بورس را نمیتوان به تنهایی نشانه رونق اقتصادی دانست. بخش مهمی از این رشد از افزایش ارزش اسمی داراییها، تورم، رشد نرخ ارز و افزایش ارزش جایگزینی شرکتها ناشی میشود. با این حال، در صورتی که فضای سیاسی به سمت کاهش ریسک و توافق حرکت کند، بازار میتواند وارد مرحله متفاوتی شود؛ مرحلهای که در آن علاوه بر اثر تورم و ارزش جایگزینی، بهبود واقعی فعالیت شرکتها نیز میتواند به رشد بازار کمک کند. به باور این کارشناس حوزه بورس، در شرایط فعلی بازارهای مالی همچنان به شدت تحت تاثیر متغیرهای سیاسی و ژئوپلیتیکی قرار دارند و هر اندازه ابهام سیاسی افزایش پیدا میکند، مسیر بازارها نیز بیثباتتر میشود. بنابراین آینده بورس، ارز، طلا و سایر داراییها بیش از گذشته به ترکیبی از تحولات سیاسی، تورم، نرخ بهره و وضعیت بخش واقعی اقتصاد وابسته است.
نقدینگی سرگردان در جستوجوی پناهگاه امن سرمایهگذاری
مهدی فیضی، اقتصاددان نیز در این باره به «اعتماد» میگوید: رشد نقدینگی در ماههای اخیر، در شرایطی رخ داد که اقتصاد ایران با محدودیت در ایجاد فرصتهای جذاب سرمایهگذاری مواجه است. به گفته او، آنچه از آن با عنوان نقدینگی سرگردان یاد میشود، لزوما نقدینگی بدون مقصد نیست، بلکه منابعی است که در جستوجوی محملی برای حفظ ارزش و کسب بازدهی قرار دارد. فیضی درباره وضعیت نقدینگی در اقتصاد ایران توضیح میدهد: رشد نقدینگی در ماههای اخیر افزایش قابل توجهی دارد و اگرچه اصطلاح نقدینگی سرگردان چندان دقیق نیست، اما میتوان گفت این منابع در جستوجوی مسیری برای سرمایهگذاری قرار دارند. زمانی که شرایط اقتصادی مناسب نیست و در حوزههای مختلف، جذابیت مالی کافی وجود ندارد یا ریسک سرمایهگذاری بالاست، تعداد محملهای قابل اتکا برای نگهداری سرمایه کاهش پیدا میکند.
به گفته این اقتصاددان، در شرایطی که حجم نقدینگی با سرعتی بیشتر از ظرفیت اقتصاد رشد میکند، حرکت این منابع به سمت بازارهای دارایی چندان دور از انتظار نیست. با این حال، این موضوع الزاما به معنای رونق تولید یا رشد اقتصادی نیست.
او تاکید میکند: افزایش نقدینگی زمانی میتواند به فعالیتهای مولد کمک کند که امکان جذب آن در بخش واقعی اقتصاد وجود داشته باشد. در غیر این صورت، بخشی از این منابع ممکن است به سمت بازارهایی حرکت کند که هدف اصلی فعالان آنها حفظ ارزش پول یا کسب سود از تغییرات قیمت داراییهاست. فیضی معتقد است؛ در چنین شرایطی، انتظار سفتهبازی گسترده نیز دور از ذهن نیست، زیرا وقتی حجم نقدینگی از ظرفیت جذب اقتصاد واقعی بیشتر میشود، منابع مالی برای یافتن بازدهی بالاتر به سمت بازارهای مختلف حرکت میکنند.
این اقتصاددان میگوید: توصیه به مردم برای سرمایهگذاری در بورس در شرایط فعلی صحیح نیست. از نگاه او، ورود به بازار سرمایه بیش از هر چیز به ترجیحات افراد و میزان ریسکپذیری آنها بستگی دارد و نمیتوان برای همه افراد یک نسخه واحد تجویز کرد.
فیضی با اشاره به تجربه سال ۱۳۹۸ تاکید میکند: اتفاق آن سال نباید دوباره تکرار شود. در آن مقطع، توصیههای عمومی برای ورود مردم به بورس مطرح میشود و گروهی از افراد بدون توجه کافی به میزان ریسکپذیری خود وارد بازار میشوند. به اعتقاد او، تصمیم درباره سرمایهگذاری باید تصمیمی فردی باشد و هر شخص متناسب با شرایط مالی، افق سرمایهگذاری و میزان ریسکپذیری خود درباره محل سرمایهگذاری تصمیم بگیرد.
فیضی در عین حال یک توصیه عمومی برای سرمایهگذاران دارد و آن، متنوعسازی سبد سرمایهگذاری است و در این خصوص میگوید: همه تخممرغها را نباید در یک سبد قرار داد و افراد بهتر است همه سرمایه خود را در یک بازار یا یک دارایی قرار ندهند و منابع خود را میان گزینههای مختلف تقسیم کنند. به گفته او، این داراییها میتوانند مولد یا غیرمولد باشند، اما قرار دادن تمام سرمایه در یک بازار تصمیم مناسبی نیست؛ بهویژه در شرایطی که اقتصاد با بیثباتی و ریسکهای متعدد مواجه است. او همچنین توصیه میکند: افراد برای ورود به بازارهای پرریسک، سراغ منابع مالی ضروری و داراییهای اصلی خود نروند. فروش خانه یا سایر داراییهای اصلی برای ورود به بازاری که نوسان بالایی دارد، اقدامی نیست که معمولا توصیه شود. فیضی درباره سرمایهگذاری در شرکتهای اصطلاحا دلاری، از جمله شرکتهای پتروشیمی نیز تاکید میکند: این گزینهها اگرچه میتوانند از منظر سرمایهگذاری جذاب باشند، اما از ریسکهای اقتصادی و سیاسی جدا نیستند.
او توضیح میدهد: سودآوری شرکتهای دلاری نیز تا حدی به نرخ ارز و شرایط سیاسی وابسته است. بنابراین اگر توافقی سیاسی شکل بگیرد و نرخ دلار کاهش پیدا کند، چشمانداز سودآوری این شرکتها نیز ممکن است تحت تاثیر قرار گیرد.
از این منظر، حتی سرمایهگذاری در شرکتهایی که درآمد یا محصولات آنها ارتباط بیشتری با ارز دارند، مصون از ریسک نیست. به همین دلیل، انتخاب این نوع دارایی نیز باید متناسب با میزان ریسکپذیری سرمایهگذار انجام گیرد. به اعتقاد فیضی، در شرایط فعلی، بازار سرمایه میتواند برای بخشی از سرمایهگذاران جذاب باشد، اما تصمیمگیری درباره ورود به آن باید بر اساس شرایط فردی، افق سرمایهگذاری، میزان ریسکپذیری و ترکیب کل سبد دارایی انجام شود. بنابراین به جای تشویق عمومی مردم به ورود به بورس، بهتر است بر سرمایهگذاری آگاهانه و متنوع تاکید شود، چراکه هیچ بازاری در شرایط بیثبات اقتصادی، بدون ریسک نیست.

دیدگاه تان را بنویسید