رییس سابق اتحادیه مشاوران املاک تهران در گفتوگو با «اعتمادآنلاین» تشریح کرد
وضع مقررات سنگین در بخش مسکن/ تاثیرات منفی عدم پرداخت وامها
به گفته فعالان بازار مسکن، سرمایهگذاری و کسب و کار در این بازار به شدت گرفتار رکود شده است؛ رکودی که یکی از اصلی ترین علل آن کمبود نقدینگی و خروج منابع مالی از این حوزه است، درعین حال بخشی از نقدینگی خارج شده از شبکه بانکی در پی کاهش نرخ سود وارد حوزه مسکن میشود.
اعتمادآنلاین- طبق اظهارنظر مسئولان ازجمله مدیرعامل بانک مسکن که چندی پیش از آمادگی این بانک برای کاهش نرخ سود وامهای مسکن خبر داده بود اعلام شد که بانک مسکن آماده است تا نرخ سود مربوط به تسهیلات صندوق پسانداز یکم (خانه اولیها) را از ۱۱ به ۹ درصد کاهش دهد و همچنین به گفته وی آمادگی برای کاهش نرخ سود تسهیلات مسکن از محل خرید اوراق که هماکنون حدود ۱۷ درصد است وجود دارد.
بتشکن این را هم گفته که بهدنبال کاهش نرخ سود در شبکه بانکی، شرایط برای کمتر کردن نرخهای سود برای تسهیلات مسکن نیز در بانک مسکن مهیاست. این درحالی است که پیشتر و با کاهش نرخ سود سپرده به ۱۵ و تسهیلات به ۱۸ درصد در شبکه بانکی، بانک مسکن نیز میزان سود مربوط به تسهیلات صندوق پسانداز یکم را از ۱۳ به ۱۱ درصد کاهش داده بود.
رییس سابق اتحادیه املاک تهران درخصوص کاهش نرخ سود وام مسکن به «اعتمادآنلاین» گفت: بطور کل هر اقدامی که درجهت رفاه حال مردم وضع شود پسندیده است اما باید تلاشهای بیشتری در این زمینه به خرج داد. اینکه صرفا سود بانکی کاهش یابد، نه تنها مشکلی را حل نمیکند بلکه تبعات زیان آوری مانند افزایش میزان اجاره بها را میتواند به همراه داشته باشد.
وی اضافه کرد: برای حل این معضل نباید به امور خرد توجه کرد بلکه با دیدی کلان و همه جانبه باید نسبت به حل آن اقدام کرد؛ به این صورت که قطعا کاهش نرخ سود بانکی به نفع سرمایهگذاران و حرکتهای اقتصادی در کشور است و در بلندمدت تاثیر مطلوب خود را نشان خواهد داد. بنابراین نباید صرفا به افزایش قیمت اجاره بها در یک بعد نگاه کرد. همچنین چنانچه پول در گردش افزایش یابد و سرمایهها در بانکها بلوکه نشود، میتواند منجر به شکوفایی اقتصادی شود.
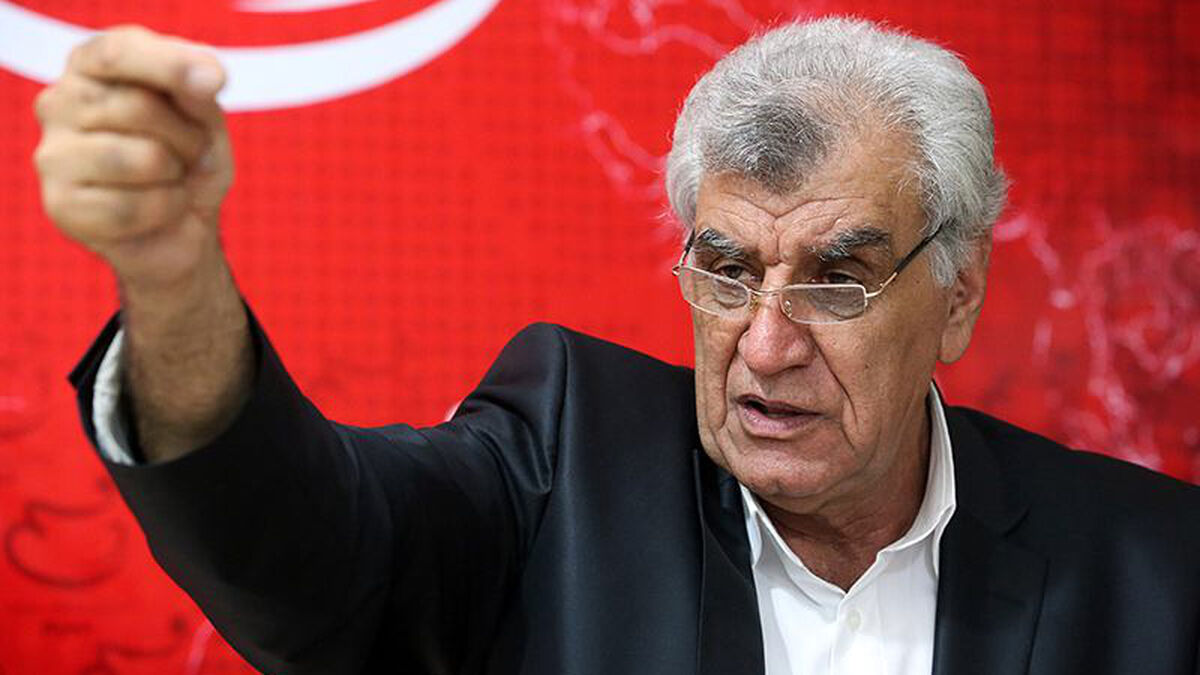
مصطفی قلی خسروی درخصوص تاثیر کاهش نرخ سود وام مسکن بر تحرک بازار مسکن تاکید کرد: یک مولفه در تحرک بازار مسکن نقش ندارد بلکه مجموعه ای از عوامل مرتبط باهم میتوانند انقلابی در مسکن فراهم کنند؛ مانند تغییر فرهنگی در نحوه استفاده مصرف کنندهها از وام. باید فرهنگی ایجاد کنیم تا درصورت برخورد مشکل در پرداخت اقساط، خود به خود بعد از پرداخت نکردن 2 قسط ملک موردنظر از سوی بانک به مزایده گذاشته شود و پول به بانک برگردد تا از آن درجهت تجهیزات دیگر استفاده گردد؛ مانند ساختاری که در کشورهای دیگر درحال اجرایی است. اما در ایران این ساختار اجرا نمیشود و به صورتی است که درصورت عدم پرداخت وامها، ملک در اثر مدت زمان طولانی تا آنقدر رشد کند تا بانک اصل ملک را مصادره کرده که این امر تبعات زیان آوری برای بانک دارد و از یک طرف موجب افت پول و از طرف دیگر استفاده دیگران از تسهیلات را با مشکل مواجه میکند که این امر سلامت اقتصادی را به خطر میاندازد.
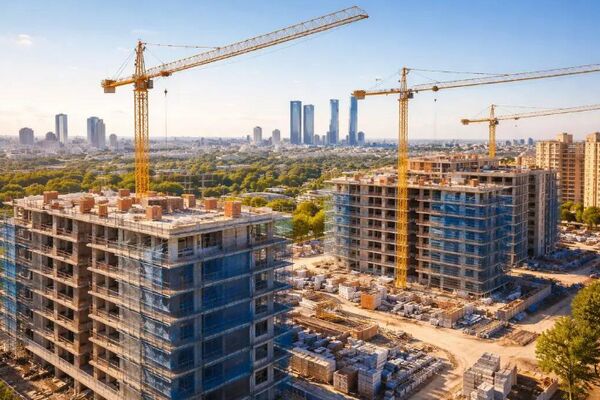
وی بافت بخشی از مناطق تهران بهخصوص از میدان بهارستان به پایین را دارای بافت فرسوده میداند و معتقد است باید تهران جدید را ساخت. باید زمینهایی که دارای ارزش افزوده هستند اما بلااستفاده مانده را مورد استفاده قرار داد و برای عملیاتی شدن این مسئله به تصویب قانونی احساس نیاز میشود. قانونی وضع کند که چنانچه مالکین تحت مدت مشخصی اقدام به ساخت و ساز نکردند دولت حق تصاحب آن و ساخت و ساز را خواهد داشت. اما به علت اینکه در شرع اسلام حقوق مالکیت محترم شمرده میشود، تصویب چنین قانونی میسر نخواهد بود.
بنابراین اگر دولت با مشخص کردن ضرب الاجلی به مالکین بافتهای فرسوده به آنان این فرصت را بدهند تا ساخت و ساز کنند، اگر امتناع کردند با وضع مقررات سنگین و یا درصورت عدم پرداخت مالیات ملک تبدیل به منافع عام شود میتوان چاره اندیشی کرد.


دیدگاه تان را بنویسید