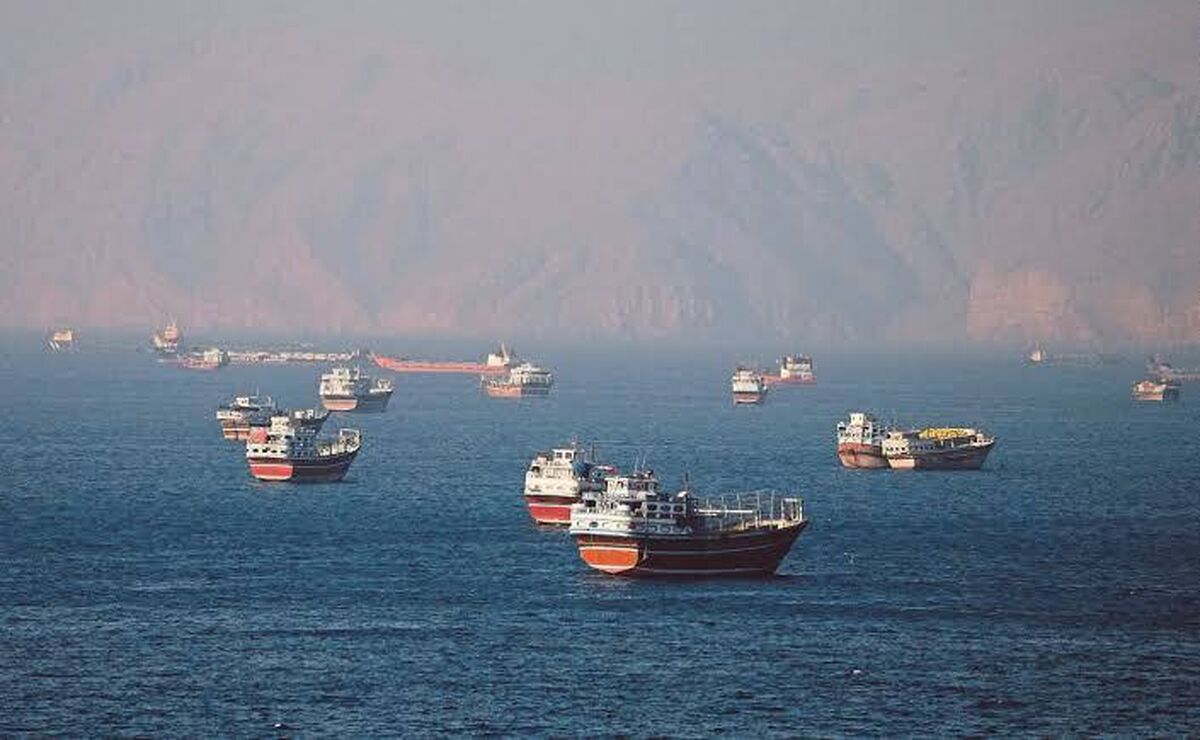
افزایش کرایههای حملونقل ترانزیتی پس از بسته شدن تنگه هرمز / هزینه حمل دریایی در مسیر خلیج فارس به چین ۴۰۶ درصد رشد کرده است
با کاهش امنیت در مسیرهای میانبر و تمایل ناوگان کشتیرانی به دور زدن مناطق پرخطر و استفاده از مسیرهای جایگزین نظیر دماغه امید نیک، زمان سفر کشتیهای غولپیکر و شناورهای حمل مواد شیمیایی بهشدت افزایش یافته است. بازههای زمانی ۱۷ روزه برای تحویل محمولهها اکنون به بیش از ۳۵ تا 60 روز کشیده شده است. این تاخیر در چرخه سفر ناوگان، ظرفیت موثر حملونقل جهانی را دچار انقباض کرده و به عنوان مثال، هزینه حمل دریایی در مسیر راهبردی خلیج فارس به چین را با جهش ۴۰۶ درصدی مواجه ساخته است.
امیررضا اعطاسی-صنعت پتروشیمی ایران، در میانه تلاقی بینظمیهای ژئوپلیتیک و تکانههای اقتصادی، در حال سپری کردن یک گذار تاریخی از مدل توسعه «حجممحور» به مدل «تابآوری ارزشمحور» است. شوکهای لجستیکی ناشی از ناامنی مسیرهای دریایی، جهش هزینههای ترانزیت، بیمه و معمای تامین پایدار انرژی، اگرچه در کوتاهمدت فرسایش حاشیه سود و انقباض بازارهای صادراتی را در پی داشتهاند، اما به عنوان کاتالیزوری قدرتمند برای بیداری و مهندسی مجدد استراتژیهای صنعتی عمل کردهاند.
1- پتروشیمی به مثابه سنگر ارزی
برای درک ظرفیت مقاومت و تابآوری اقتصاد در برابر نوسانات جهانی، تحلیل ترازنامه کلی و وزن استراتژیک صنعت پتروشیمی امری اجتنابناپذیر است. این صنعت، فراتر از یک بخش تولیدی، به مثابه ضربهگیر اصلی اقتصاد کلان و بازوی قدرتمند تراز تجاری کشور در شرایط اعمال محدودیتهای بینالمللی عمل میکند. بررسی دادههای تولیدی نشان میدهد که صنعت پتروشیمی ایران در سال ۱۴۰۳ با ظرفیت اسمی بالغ بر ۹۶ میلیون تن و تولید واقعی حدود ۷۴.۳ تا ۷۴.۹ میلیون تن، نرخ بهرهبرداری ۷۸ تا ۷۹ درصدی را ثبت کرده است. این پیکره عظیم صنعتی، با برنامهریزیهای استراتژیک و بهرهبرداری از ۱۵ تا ۱۹ طرح جدید توسعهای، در مسیر دستیابی به ظرفیت ۱۰۵ تا ۱۰۶ میلیون تن تا پایان سال ۱۴۰۴ قرار دارد. اگرچه در حال حاضر حدود ۲۲ درصد از ظرفیت نصبشده به دلایلی نظیر محدودیتهای تامین خوراک (عدمالنفعی معادل ۱۰.۵ میلیارد دلار) خالی مانده است، اما همین سطح از تولید، لنگرگاه ثبات اقتصاد ملی به شمار میرود. از منظر متغیرهای اقتصاد کلان، نقش بیبدیل این صنعت در تراز ارزی کشور غیرقابل انکار است. صادرات سالانه حدود ۳۴ تا ۳۷.۷ میلیون تن محصولات پتروشیمیایی، درآمدهای ارزی چشمگیری بین ۱۵.۶ میلیارد تا بالغ بر ۱۹ میلیارد دلار-و با احتساب فروش خالص داخلی و خارجی تا مرز ۲۹.۱ میلیارد دلار- را برای کشور به ارمغان آورده است. این صنعت استراتژیک، با در اختیار داشتن سهم ۴۰ درصدی از کل صادرات غیرنفتی کشور، شریان اصلی تامین مالی واردات کالاهای اساسی و نهادههای تولید محسوب میشود. التزام ساختاری شرکتهای پتروشیمی به بازگرداندن ۹۸ درصد از درآمدهای ارزی خود به سامانه نیما و مرکز مبادله ارز و طلای ایران، مانع از نوسانات مخرب در بازار ارز شده و قدرت مانور سیاستگذار پولی را در مهار تکانههای تورمی بهشدت افزایش داده است.
2- شوک لجستیک و انسداد هرمز
اختلالات ژئوپلیتیک به عنوان یک بحران برونزا، معادلات سنتی هزینهیابی در صنعت پتروشیمی را دگرگون ساخته و هزینههای حملونقل و ترابری را از یک متغیر حاشیهای به یک عامل تعیینکننده در کاهش حاشیه سود مبدل کرده است. نخستین و ملموسترین اثر این اختلالات، جهش بیسابقه در نرخ کرایه حمل و هزینههای ترانزیت بوده است. با کاهش امنیت در مسیرهای میانبر و تمایل ناوگان کشتیرانی به دور زدن مناطق پرخطر و استفاده از مسیرهای جایگزین نظیر دماغه امید نیک، زمان سفر کشتیهای غولپیکر و شناورهای حمل مواد شیمیایی بهشدت افزایش یافته است. بازههای زمانی ۱۷ روزه برای تحویل محمولهها اکنون به بیش از ۳۵ تا 60 روز کشیده شده است. این تاخیر در چرخه سفر ناوگان، ظرفیت موثر حملونقل جهانی را دچار انقباض کرده و به عنوان مثال، هزینه حمل دریایی در مسیر راهبردی خلیج فارس به چین را با جهش ۴۰۶ درصدی مواجه ساخته است. در بازار نفت و میعانات، هزینه انتقال هر بشکه از حدود ۲ دلار به مرز ۲۲ دلار افزایش یافته که نشاندهنده رشد ۱۱ تا ۱۲ برابری در هزینههای پایه حمل است. دومین ضربه سنگین از سوی بازارهای مالی و بیمه بینالمللی وارد شده است. بازار بیمه لندن و سایر موسسات پوشش ریسک، در مواجهه با ناامنی آبراهها، حق بیمه موسوم به «ریسک جنگ» را به شکل تصاعدی بالا بردهاند. حق بیمهای که پیشتر حدود ۰.۰۵ درصد ارزش محموله یا بدنه کشتی بود، اکنون به ۰.۵ درصد تا ۳ درصد (و در موارد خاص تا ۶ الی ۱۰ درصد) افزایش یافته است. این امر به معنای آن است که هزینه بیمه یک سفر دریایی از حدود ۴۰ هزار دلار به بیش از ۶۰۰ هزار دلار جهش کرده است؛ رقمی که مستقیما از خالص ارزش تحققپذیر تولیدکننده کسر میشود. زمانبندی اعتبار نرخهای بیمه نیز از ۲۴ ساعت به ۱۲ ساعت تقلیل یافته که نشان از بیثباتی شدید بازار دارد. در کنار این موارد، ناوگان صادراتی با هزینههای پنهان دموراژ و ریسک انتقال کشتیبهکشتی نیز دستبهگریبان است. طولانی شدن روند بارگیری و تخلیه به دلیل ازدحام بنادر یا تاخیر در تخصیص کشتی، جریمههای سنگین ارزی را به صادرکنندگان تحمیل میکند. این شوک لجستیک دریایی به عنوان یک متغیر کاملا خارجی، مانند یک مالیات مضاعف عمل کرده و حاشیه سود تولیدکنندگان پتروشیمی را در بازارهای رقابتی بینالمللی تحت فرسایش قرار داده است.
3- اثر آبشاری بر صنایع پاییندستی
پیچیدگی ساختاری اقتصاد صنعتی ایجاب میکند که هرگونه انقباض یا افزایش هزینه در حلقههای بالادست، به واسطه یک «اثر آبشاری» به سرعت به صنایع تکمیلی و پاییندست منتقل شود. صنعت پتروشیمی ایران تامینکننده انحصاری مواد اولیه برای حیاتیترین بخشهای تولیدی کشور شامل خودروسازی، قطعهسازی، نساجی، تولید لوازم خانگی و صنعت عظیم بستهبندی است. هنگامی که مجتمعهای پتروشیمی در منگنه افزایش هزینههای لجستیک بینالمللی و چالشهای ترانزیتی قرار میگیرند، این بحران به اشکال گوناگون به بستر اقتصاد داخلی سرریز میشود. با بالا رفتن هزینههای صادرات و بروز اختلال در دسترسی به کانتینرها، الگوی عرضه محصولات پلیمری و شیمیایی در بورس کالای ایران دستخوش نوسان میگردد. از سوی دیگر، هرگونه افت تولید در مجتمعهای بالادستی به دلیل قطعی مقطعی انرژی، تعادل میان عرضه و تقاضا را در محصولاتی با تقاضای بالا نظیر پلیپروپیلن و پلیاتیلن بر هم میزند. برآوردها حاکی از تقاضای بیش از ۳ میلیون تنی برای پلیاتیلن و ۱.۷ میلیون تنی برای پلیپروپیلن در بورس کالا است. هنگامی که عرضه این محصولات کلیدی با محدودیت مواجه شود، رقابتهای هیجانی برای خرید مواد اولیه شکل میگیرد که نتیجه مستقیم آن، افزایش شدید بهای تمامشده برای کارخانجات صنایع تکمیلی است. این فرآیند، موتور محرک «تورم فشار هزینه» در اقتصاد کلان است. افزایش قیمت پایه مواد پلیمری نظیر PVC و PET، هزینههای تولید را در صنایعی که قادر به انتقال کامل افزایش قیمت به مصرفکننده نهایی نیستند، بهشدت افزایش میدهد. به عنوان نمونه، شاخص تولید در رشته فعالیتهای وابسته مانند خودرو و قطعات با کاهش ۱۷.۴ درصدی مواجه شده که بخشی از آن ریشه در چالشهای تامین مواد اولیه و انقباض نقدینگی دارد. حدود ۶۳ درصد از صنایع پاییندستی بهشدت درگیر تامین سرمایه در گردش برای خرید مواد اولیه هستند و با افزایش قیمتها، توان رقابتی آنها در بازارهای داخلی و منطقهای تحلیل میرود. با این وجود، مدیریت ارشد صنعت پتروشیمی با اتخاذ رویکردی تکنوکراتیک، در پی مهار این بحران برآمده است. توسعه مکانیسم «عرضه اعتباری محصولات پتروشیمی» در بورس کالا، راهبردی کلیدی برای جبران انقباض نقدینگی در صنایع تکمیلی بوده است. حجم عرضههای اعتباری با روندی پرشتاب به ارقام قابل توجهی بالغ بر ۷ تا ۱۲.۴ هزار میلیارد تومان در ماه رسیده است. این ابزار مهندسی مالی، با ارایه فرصتهای تسویه مدتدار، به مثابه یک خط اعتباری غیربانکی عمل کرده و به واحدهای کوچک و متوسط اجازه میدهد تا بدون تحمل بار بهرههای سنگین بانکی، از توقف خطوط تولید جلوگیری نمایند.
4- ریسک توقف تولید
یکی از بنیادیترین چالشهای زیرساختی که به صورت دورهای گریبانگیر این صنعت میشود، معمای «ناترازی انرژی» است. صنعت پتروشیمی به جریانی مستمر و پایدار از گاز طبیعی (به عنوان خوراک و سوخت) و نیروی برق نیازمند است. اما ناترازی شبکه سراسری-که با کسری گاز طبیعی تا سطح ۳۱۵ میلیون مترمکعب در روز در اوج مصرف زمستانی و محدودیتهای برق در تابستان نمایان میشود-کاهش اجباری نرخ بهرهبرداری در مجتمعهای پتروشیمی، به ویژه متانولسازها و اورهسازها را در پی داشته است. برآوردها حاکی از آن است که این ناترازی و قطعیهای برنامهریزیشده، عدمالنفعی بالغ بر ۷ میلیارد دلار را به صنعت پتروشیمی تحمیل کرده است. کاهش حجم تولید در یک صنعت بهشدت سرمایهبر، به معنای سرشکن شدن هزینههای ثابت هنگفت بر روی مقدار کمتری از محصول است که بهای تمامشده هر تن کالای تولیدی را به شکل تصاعدی افزایش میدهد. در چنین مختصاتی، هنگامی که افزایش نجومی هزینههای لجستیک دریایی، خواب سرمایه ناشی از کندی تجارت و جهش نرخ بیمهها با افت بهرهوری ناشی از ناترازی انرژی تلاقی پیدا میکنند، اقتصاد تولید برای برخی از واحدهای پتروشیمی (بهویژه تولیدکنندگان محصولات پایه) توجیه خود را از دست میدهد. رسیدن به مرز زیاندهی، مدیران استراتژیک را ناگزیر از اتخاذ تصمیمات سخت مدیریتی میسازد. در این شرایط، اقداماتی نظیر کاهش خوراک ورودی، جلو انداختن زمان تعمیرات اساسی، یا حتی ورود به فاز «توقف اضطراری» نه نشاندهنده ناکارآمدی، بلکه یک واکنش کاملا منطقی برای جلوگیری از خلق زیان نقدی و محافظت از ارزش داراییهای سهامداران است.
5- تابآوری و سازگاری
صنعت پتروشیمی، به دلیل پایههای مستحکم مهندسی و مدیریت تکنوکراتیک، در برابر تکانههای شدید منفعل نبوده و به سرعت در حال مهندسی مجدد استراتژیهای خود برای انطباق با واقعیتهای جدید اقتصاد جهانی است. برخی از محورهای «دکترین تابآوری» :
الف) وابستگی صرف به آبراههای جنوبی و تنگه هرمز در حال جایگزینی با شبکهای از مسیرهای ترانزیتی چندوجهی است. تمرکز راهبردی بر «کریدور بینالمللی شمال- جنوب» برای دسترسی به بازارهای اوراسیا و روسیه یکی از مهمترین استراتژیهای انطباقی است که زمان و هزینه حمل کالا را بهینهسازی کرده و اثرات تحریمها و محاصرههای دریایی را خنثی میسازد. در کنار آن، توسعه چشمگیر لجستیک خشکیمحور، نقش محوری در تسهیل صادرات محصولات پلیمری و شیمیایی ایفا میکند. راهاندازی سایتهای لجستیکی با وسعت بالا جهت ترانشیپ و انبارداری در این مناطق، انعطافپذیری زنجیره تامین را بهشدت ارتقا داده است.
ب) مدیریت موجودی در شرایط نوسان صادرات، نیازمند زیرساختهای عظیم ذخیرهسازی است. پروژههای توسعهای نظیر فازهای جدید مخازن سبز عسلویه و پایانههای تخصصی، به عنوان سوپاپ اطمینان عمل کرده و از توقف تولید در زمان اختلال در بارگیری کشتیها جلوگیری میکنند. افزون بر این، همافزایی استراتژیک میان قطبهای تولیدی نظیر عسلویه و ماهشهر جهت سوآپ خوراک و رفع نیازهای متقابل، ظرفیتهای خالی را به حداقل رسانده و پایداری شبکه تولید را تضمین کرده است.


دیدگاه تان را بنویسید